مقدمه
در حالی که زنجیره تأمین جهانی فروتنگستن تحت فشار محدودیتهای صادراتی و ریسکهای ژئوپلیتیکی دستخوش تغییرات اساسی شده است، پایداری محیط زیستی و اقتصاد چرخشی به عنوان دو محور راهبردی دیگر، آینده این صنعت را تعیین میکنند. اتحادیه اروپا با تصویب قانون مواد خام حیاتی (Critical Raw Materials Act – CRMA) در آوریل ۲۰۲۴، نه تنها به دنبال کاهش وابستگی به واردات است، بلکه بازیافت را به عنوان یکی از ارکان اصلی تأمین مواد خام استراتژیک تعریف کرده است +. در این میان، صنعت تنگستن با چالشها و فرصتهای منحصربهفردی روبروست که در این مقاله به بررسی آنها میپردازیم.
جایگاه بازیافت در زنجیره تأمین پایدار تنگستن
تنگستن به دلیل خواص منحصربهفرد خود (بالاترین نقطه ذوب در میان فلزات، چگالی بالا و سختی فوقالعاده) در صنایع حساسی نظیر هوافضا، دفاع، فولادهای تندبر و انرژی کاربرد دارد +. این ویژگیها در کنار محدودیت منابع اولیه، بازیافت را به یک ضرورت استراتژیک تبدیل کرده است.
بر اساس گزارش برنامه محیط زیست سازمان ملل متحد (UNEP) در سال ۲۰۱۳، از میان ۶۰ فلز مورد بررسی، تنها یکسوم آنها نرخ بازیافت بالای ۲۵ درصد را ثبت کردهاند و تنگستن با نرخ بازیافت حدود ۳۵ درصد در این گروه قرار دارد +. انجمن بینالمللی تنگستن (ITIA) نیز تأکید میکند که بازیافت تنگستن ۷۵ درصد کمتر از تولید از سنگ معدن انرژی مصرف میکند که این امر آن را نه تنها به یک گزینه محیط زیستی، بلکه به راهحلی اقتصادی مقرونبهصرفه تبدیل کرده است +.
با این حال، چالشها همچنان پابرجاست. بر اساس تحلیلهای ITIA، حدود ۷۰ درصد تنگستن موجود در محصولات مصرفشده و پایانعمر به دلایل مختلف از چرخه بازیافت خارج میشود که از جمله میتوان به سایش در حین استفاده، اختلاط با سایر فلزات در فرآیندهای تولید، و دفن در زبالهها اشاره کرد +. این مسئله ضرورت سرمایهگذاری در زیرساختهای جمعآوری و جداسازی پیشرفته را دوچندان کرده است.
بر اساس پیشبینیها، تقاضای دفاعی تنگستن که در حال حاضر حدود ۱۲ درصد از بازار جهانی را تشکیل میدهد، تا سال ۲۰۲۸ به حدود ۱۵ درصد رشد خواهد کرد +. همزمان، اتحادیه اروپا به دنبال افزایش نرخ بازیافت به ۲۵ درصد از مصرف سالانه خود تا سال ۲۰۳۰ است +. این دو روند موازی – افزایش تقاضا و فشار برای بازیافت بیشتر – فرصتی منحصربهفرد برای تأمینکنندگانی ایجاد میکند که بتوانند هر دو نیاز را به طور همزمان برآورده سازند.
قانون مواد خام حیاتی اتحادیه اروپا (CRMA) و نقش بازیافت
قانون CRMA که در ۲۳ مه ۲۰۲۴ لازمالاجرا شد، پاسخ اتحادیه اروپا به وابستگی شدید به واردات مواد خام حیاتی از جمله تنگستن است +. این قانون برای سال ۲۰۳۰ سه هدف کمّی تعیین کرده است:
-
۱۰ درصد از نیاز سالانه اتحادیه اروپا به مواد خام استراتژیک باید از استخراج داخلی تأمین شود
-
۴۰ درصد باید در داخل اتحادیه اروپا فرآوری شود
-
۲۵ درصد باید از بازیافت تأمین گردد
-
حداکثر ۶۵ درصد از هر ماده خام استراتژیک نباید از یک کشور ثالث وارد شود +
این اهداف برای تنگستن (یکی از ۱۷ ماده خام استراتژیک تعیینشده در این قانون) بسیار حائز اهمیت است، چراکه تولید جهانی تنگستن بیش از ۸۰ درصد در اختیار چین است و اروپا وابستگی شدیدی به واردات دارد +. در اولین فراخوان پروژههای استراتژیک CRMA در سال ۲۰۲۴، از مجموع ۱۷۰ درخواست از ۴۱ کشور، ۳۰ پروژه در حوزه بازیافت بوده است که نشان از توجه روزافزون صنعت به این حوزه دارد +.
سیاستهای چین و فشار بر اقتصاد چرخشی
در فوریه ۲۰۲۵، چین با استناد به «حفاظت از امنیت ملی» کنترل صادرات ۲۰ محصول مرتبط با تنگستن را اعمال کرد . این اقدام در واکنش به تعرفههای جدید آمریکا صورت گرفت و در پی آن، قیمت فروتنگستن در بازارهای جهانی بیش از ۲۰۰ درصد افزایش یافت +. در دسامبر ۲۰۲۵، چین اعلام کرد تنها ۱۵ شرکت اجازه صادرات تنگستن در سالهای ۲۰۲۶-۲۰۲۷ را خواهند داشت +.
با این حال، جالب توجه است که خود چین نیز با چالش نرخ پایین بازیافت مواجه است. بر اساس گزارشهای انجمن صنعت تنگستن چین، نرخ بازیافت تنگستن در این کشور تنها حدود ۱۰ درصد است +. این شکاف قابل توجه، نشان از فرصتهای عظیمی برای شرکتهایی دارد که در حوزه بازیافت تخصص دارند.
علاوه بر این، قوانین تجاری سبز مانند مالیات مرزی کربن اتحادیه اروپا (CBAM) به تدریج صنایع را به سمت تولید کمکربن سوق میدهند +. بازیافت تنگستن با مصرف انرژی ۷۵ درصد کمتر نسبت به تولید اولیه، میتواند یک مزیت رقابتی کلیدی برای تأمینکنندگانی باشد که به دنبال ورود به بازار اروپا هستند +.
تعهد به آیندهای پایدار
nickelfaravar با درک این تحولات راهبردی، متعهد به رعایت بالاترین استانداردهای زیستمحیطی و شفافیت در زنجیره تأمین است:
-
فرآیند تولید کمکربن: استفاده از روش احیای آلومینوترمی که در مقایسه با روشهای کربوترمی، کربن بسیار پایینتر و مصرف انرژی بهینهتری دارد.
-
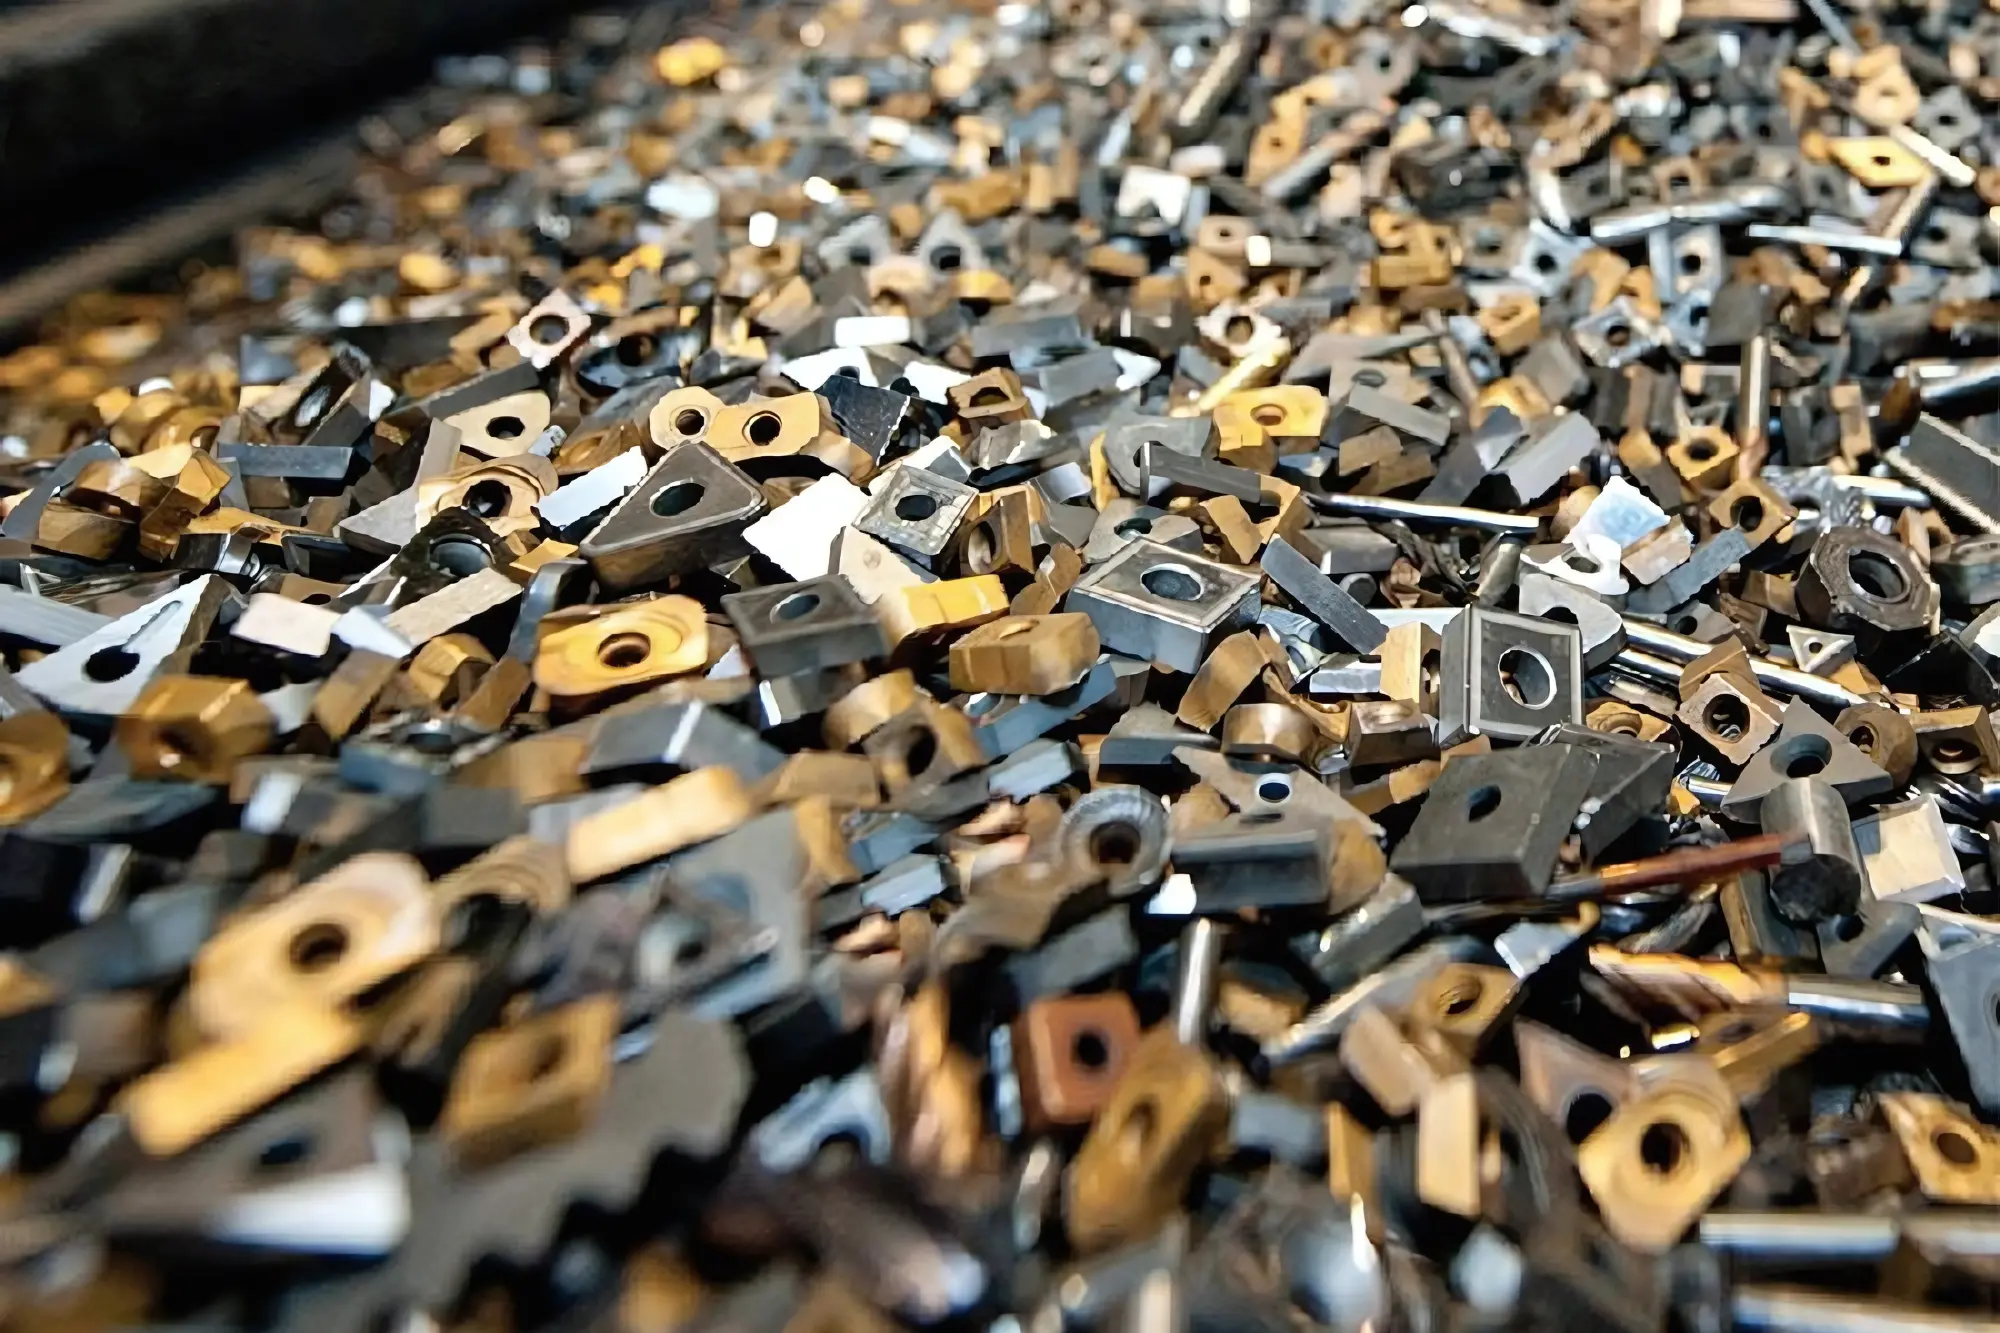
بازیافت از منابع ثانویه: ما به طور جدی بر استفاده از منابع ثانویه (ضایعات حاوی تنگستن) برای بازیافت و بازگرداندن مجدد به چرخه تولید تأکید داریم. این رویکرد نه تنها وابستگی به منابع اولیه را کاهش میدهد، بلکه گامی مؤثر در جهت تحقق اقتصاد چرخشی و کاهش ردپای کربن است.
-
آمادگی برای استانداردهای سبز: با توجه به الزامات آتی CBAM و افزایش تقاضا برای محصولات کمکربن، خود را برای پاسخگویی به نیاز بازارهای اروپایی و آمریکایی آماده میکنیم.
-
بازخرید ضایعات: ما آماده همکاری با مشتریان در زمینه بازخرید ضایعات حاوی تنگستن هستیم تا ضمن کاهش وابستگی به منابع اولیه، به اقتصاد چرخشی کمک کنیم
جمعبندی
انتقال صنعت تنگستن به سمت اقتصاد چرخشی، دیگر یک انتخاب نیست – بلکه یک ضرورت راهبردی است که توسط قوانین اتحادیه اروپا، فشارهای بازار و امنیت تأمین مواد معدنی حیاتی برای صنایع دفاعی و پیشرفته هدایت میشود. اتحادیه اروپا با تعیین هدف ۲۵ درصد بازیافت تا سال ۲۰۳۰، مسیر را برای سرمایهگذاری در فناوریهای بازیافت هموار کرده است +. شرکتهای پیشرو در این صنعت با دستیابی به نرخهای بازیافت بالا نشان دادهاند که اقتصاد چرخشی نه تنها امکانپذیر، بلکه اقتصادی است.
ما با تکیه بر روش پیشرفته آلومینوترمی، تعهد به بازیافت از منابع ثانویه و انعطافپذیری در تولید، خود را به عنوان شریکی مسئول و هماهنگ با آینده سبز صنعت فروتنگستن معرفی میکنیم. ما آماده همکاری با شرکتهایی هستیم که نه تنها به دنبال کیفیت و ثبات، بلکه به دنبال پایداری و مسئولیت زیستمحیطی در زنجیره تأمین خود هستند.
برای ثبت سفارش، دریافت اطلاعات بیشتر و همکاری با ما، لطفاً از طریق لینک زیر اقدام کنید یا با تیم فروش nickelfaravar ارتباط بگیرید.